05/10/2026
Quem comanda uma empresa já se deparou com pilhas de pastas no escritório ou com arquivos digitais ocupando o servidor. No meio da rotina de vendas, pagamentos e atendimento, uma dúvida se repete entre os gestores: o que pode ser descartado e o que precisa continuar arquivado?
A resposta é importante, porque descartar cedo demais documentos contábeis ou de Recursos Humanos (RH) costuma gerar grandes dores de cabeça e sanções pesadas para o negócio.
No departamento pessoal, cada folha impressa ou documento assinado digitalmente registra a história do vínculo entre o colaborador e a empresa.
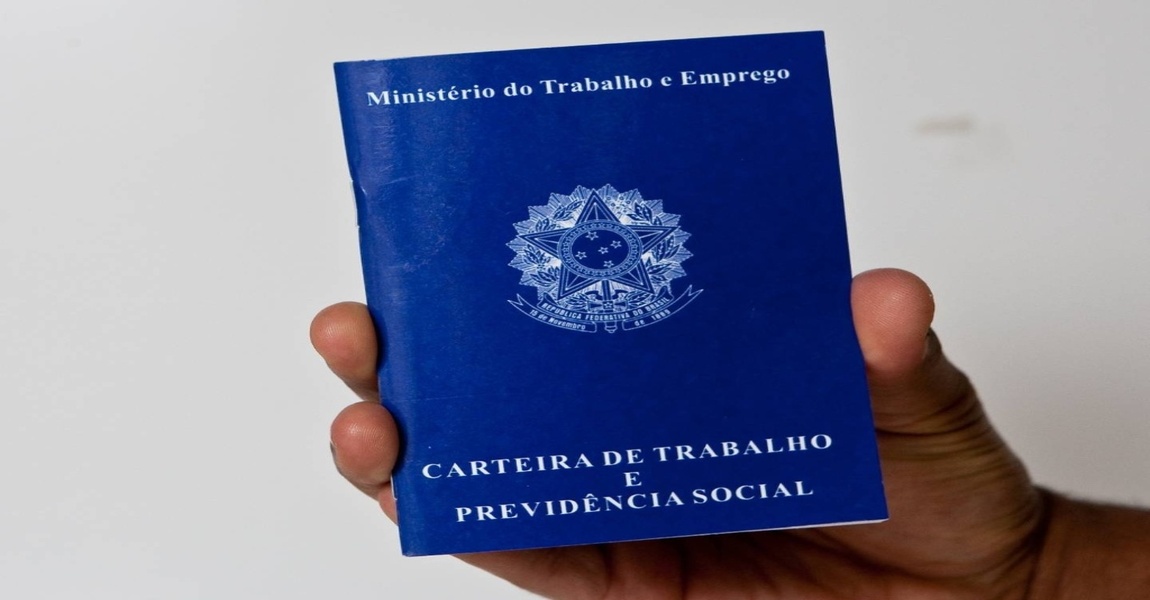
A fiscalização do trabalho e a Justiça exigem rigor na guarda desses dados. Ao contratar um funcionário, a empresa deve manter a Carteira de Trabalho, a Ficha de Registro de Empregados e o contrato individual por tempo indeterminado. Esses registros ajudam o trabalhador na hora de pedir a aposentadoria e comprovam que a organização sempre atuou dentro da lei.
Já os documentos com prazos menores também pedem atenção diária. O empresário deve guardar por, no mínimo, cinco anos os comprovantes de pagamento de salários, os recibos de férias e os cartões de ponto.
Perder, por exemplo, o recibo de vale-transporte ou a folha de pagamento de um ex-colaborador deixa a empresa vulnerável a ações trabalhistas, sem possibilidade concreta de defesa.
Na área contábil e fiscal, a preservação dos dados exige ainda mais rigor. As empresas precisam armazenar adequadamente todos os seus arquivos fiscais em formato eletrônico.
Nas notas fiscais digitais, o arquivo XML traz o conteúdo oficial e completo do documento, enquanto o DANFE é apenas o comprovante impresso que acompanha o transporte das mercadorias.
Da mesma forma, o Fisco exige o arquivamento de todas as obrigações transmitidas pelo SPED, o que inclui as escriturações digitais contábeis, fiscais e de contribuições, como a ECD, a ECF, a EFD-Contribuições e a EFD-ICMS/IPI. Para as empresas que usam processamento eletrônico, a Receita Federal obriga a manter tanto os dados digitais quanto os sistemas operacionais acessíveis durante todo o período decadencial.
Também exigem organização criteriosa os comprovantes de pagamento de impostos e as guias de recolhimento, como DAS, DARF e GNRE, além dos documentos que atestam retenções na fonte. Com esse acervo em ordem, o empreendedor consegue vincular os pagamentos às respectivas operações comerciais caso seja fiscalizado.
O cenário recente trouxe ainda uma mudança importante. O Ajuste SINIEF nº 2/2025 alterou as regras de guarda de arquivos eletrônicos e determinou que as empresas conservem os arquivos XML de notas fiscais (NF-e) e de conhecimentos de transporte (CT-e) por 132 meses, o equivalente a 11 anos. Para outros tributos e documentos específicos, o prazo de armazenamento deve seguir a legislação de cada caso.
Para não se perder entre tantas datas e exigências, o empreendedor precisa investir em processos organizados de arquivamento. Misturar guias do FGTS, que exigem guarda por até 30 anos para fatos geradores antigos, com comprovantes diários de caixa cria uma confusão desnecessária.
Por fim, montar um calendário claro de vencimento dos prazos e usar softwares seguros de gestão de documentos traz a tranquilidade de que o empresário precisa para se concentrar no que importa: fazer o negócio prosperar sem o medo constante de uma autuação fiscal.
Fonte: Com informações de Jornal Contábil
 Subir ao topo